[BizHanKook] Menjelang penerapan sistem sekuritas token pada Februari 2027, sebuah seminar yang diselenggarakan oleh anggota parlemen partai penguasa membahas langkah-langkah untuk mengaktifkan pasar dan memperbaiki sistem. Dalam seminar tersebut, isu utama yang muncul adalah penyediaan landasan hukum bagi penerbitan efek keuntungan perwalian non-moneter yang didasarkan pada aset dasar seperti properti dan hak cipta. Saat ini, di tengah praktik penerbitan produk secara tidak langsung melalui Undang-Undang Sekuritisasi Aset, revisi Undang-Undang Pasar Modal yang bertujuan menyediakan dasar hukum penerbitan masih tertahan di Majelis Nasional. Pelaku industri mendesak agar RUU tersebut segera diproses dalam sidang reguler parlemen agar produk dapat segera dipasok seiring dengan dimulainya sistem tersebut. Otoritas keuangan menyatakan tengah berupaya agar RUU tersebut dapat disahkan tahun ini, sekaligus mempertimbangkan langkah-langkah perlindungan investor agar mereka dapat memahami komposisi aset dasar dengan jelas.
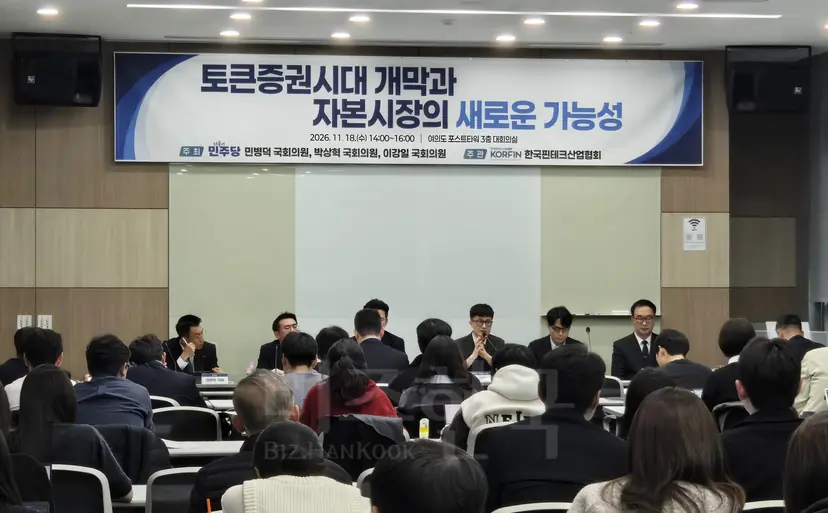
Pada 18 November di Yeouido Post Tower, seminar bertajuk ‘Pembukaan Era Sekuritas Token dan Peluang Baru Pasar Modal’ telah digelar. Seminar tersebut diselenggarakan oleh anggota Majelis Nasional dari Partai Demokrat, yaitu Min Byung-duk, Park Sang-hyuk, dan Lee Kang-il, serta dikelola oleh Asosiasi Industri Fintech Korea. Berdasarkan amandemen 'Undang-Undang tentang Pendaftaran Elektronik Saham, Obligasi, dll. (Undang-Undang Sekuritas Elektronik)' dan 'Undang-Undang Pasar Modal dan Investasi Keuangan', sekuritas token akan resmi masuk ke dalam sistem hukum mulai 4 Februari 2027 dengan konsep hukum yang disebut sebagai 'Saham Terdaftar Ledger Terdistribusi, dll.'
Dalam seminar ini, RUU untuk menyediakan dasar penerbitan efek keuntungan perwalian non-moneter menjadi topik bahasan utama. Efek keuntungan perwalian non-moneter merujuk pada praktik menitipkan aset riil seperti properti atau sapi hanwoo kepada perusahaan perwalian, di mana investor kemudian berbagi keuntungan darinya. Karena saat ini belum ada landasan hukum untuk penerbitannya, perusahaan melakukan penerbitan produk secara tidak langsung melalui Undang-Undang Sekuritisasi Aset. Industri sekuritas token terus menyuarakan agar sistem hukum segera disiapkan tepat waktu saat sistem sekuritas token mulai diberlakukan.
Anggota Majelis Nasional dari Partai Demokrat, Lee Kang-il, dalam pidato pembukaannya mengatakan, “Peta pasar keuangan global sedang berubah secara mendasar. Melampaui batas tradisional saham dan obligasi, aset seperti properti dan hak kekayaan intelektual (IP) kini masuk ke pasar modal melalui tokenisasi.” Ia menambahkan, “Kondisi untuk menerbitkan dan mengedarkan berbagai aset sebagai produk keuangan harus terus diperiksa dan dilengkapi.” Lee sebelumnya telah mengajukan revisi Undang-Undang Pasar Modal untuk penerbitan efek keuntungan perwalian non-moneter pada bulan September lalu.
Shin Beom-jun, CEO BuySell Standard yang menjabat sebagai Ketua Dewan Sekuritas Token Asosiasi Industri Fintech Korea, menyatakan, “Hari ini kita berkumpul ketika tersisa kurang dari 80 hari hingga berlakunya RUU sekuritas token. Pasar sekuritas token akan dibuka pada Februari 2027, tetapi landasan formal untuk penerbitan efek keuntungan perwalian non-moneter, yang akan menjadi pusat pasar, masih tertahan di Majelis Nasional. Untuk mengemas hak cipta atau properti, kita harus melalui jalan memutar yang disebut Undang-Undang Sekuritisasi Aset.” Ia mendesak pengesahan RUU tersebut dengan mengatakan, “RUU yang diajukan oleh anggota Lee Kang-il pada September lalu adalah langkah untuk mengubah jalan memutar ini menjadi jalur resmi. Kuncinya adalah waktu. Jika diproses dalam sidang reguler kali ini, kita bisa mempersempit kesenjangan antara pembukaan pasar dan pasokan produk nyata.”
Di kalangan industri sekuritas, meskipun ada pandangan bahwa peluncuran produk secara langsung setelah pelembagaan sekuritas token akan sulit, optimisme tetap terlihat. Choi In-soo, Kepala Departemen Aset Digital Shinhan Securities, menjelaskan tantangan dalam mengaktifkan pasar sekuritas token domestik dengan tema ‘Perubahan Pasar Sekuritas Token dan Masa Depan Pasar Modal’.
Kepala Departemen Choi mengatakan, “Meskipun sistem sekuritas token diberlakukan Februari tahun depan, mungkin akan sulit bagi perusahaan sekuritas untuk langsung mengomersialkannya. Namun, kami sedang meninjau peluncuran produk, terutama yang berfokus pada obligasi swasta dan MMF (reksa dana yang berinvestasi pada produk keuangan jangka pendek).” Ia menambahkan, “Salah satu isu utama dalam aktivasi pasar adalah pelembagaan penerbitan efek keuntungan perwalian non-moneter.”
Ia juga menekankan bahwa sekuritas token harus melampaui penerbitan dan distribusi aset sederhana menuju keuangan on-chain. Keuangan on-chain berarti proses inti keuangan seperti penerbitan, transaksi, dan penyelesaian dilakukan di jaringan blockchain. Choi menjelaskan, “Kami melihat tokenisasi aset sebagai perluasan keuangan on-chain yang memengaruhi pembukuan, pembayaran, dan pasar. Riwayat transaksi (buku besar) yang saat ini terpisah antarlembaga dapat dicatat secara real-time di buku besar bersama, dan penyelesaian pembayaran juga bisa dilakukan 24 jam secara real-time. Nilai tambahan yang diberikan tokenisasi adalah perluasan pasar. Sebagian besar pendapatan perusahaan sekuritas berasal dari transaksi domestik, namun tokenisasi dapat memperluas batas pasar, yang akan menjadi peluang bagus bagi industri keuangan.”
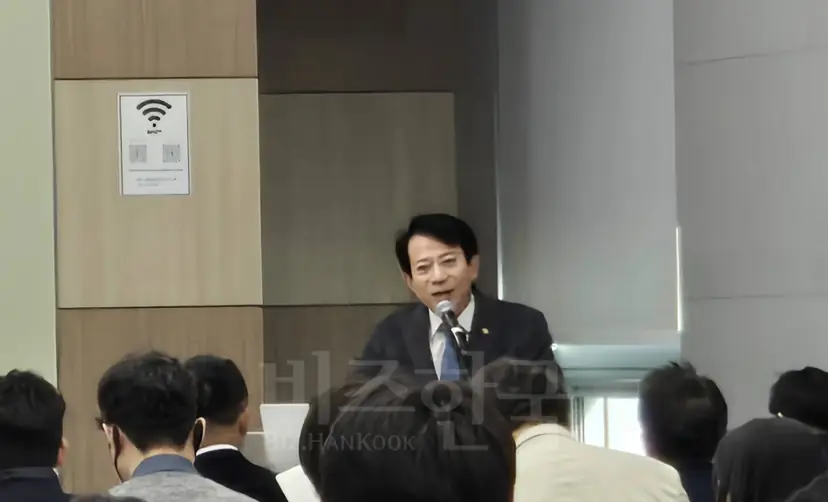
Hwang Hyun-il, seorang pengacara di firma hukum Sejong, dalam presentasinya mengenai ‘Status Saat Ini dan Tugas Masa Depan Sistem Sekuritas Token’ menunjukkan keterbatasan penerbitan efek keuntungan perwalian non-moneter. Berdasarkan Undang-Undang Sekuritisasi Aset saat ini, cakupan pemegang aset dibatasi pada lembaga keuangan atau perusahaan yang memenuhi persyaratan tertentu. Untuk perusahaan yang menjadi subjek audit eksternal, berlaku persyaratan seperti aset minimal 50 miliar won dan ekuitas setidaknya 50% dari modal disetor. Hal ini dikritik sebagai kondisi yang secara praktis sulit dipenuhi oleh perusahaan kecil dan menengah atau perusahaan rintisan.
Pengacara Hwang menekankan perlunya mengatur dasar penerbitan efek keuntungan, termasuk perwalian non-moneter, berdasarkan RUU yang saat ini diusulkan, serta memperkuat perlindungan penerima keuntungan setelah penerbitan. Ia menyatakan, “Meskipun penataan ledger terdistribusi, manajemen akun, dan sistem distribusi telah dilakukan, batasan pada jalur penerbitan masih tersisa. Kita perlu menyediakan dasar hukum untuk penerbitan efek keuntungan perwalian non-moneter melalui pengesahan RUU yang segera.”
Dalam diskusi lanjutan, pihak industri dan otoritas keuangan membahas persiapan sistem dan kondisi pasar saat ini. Han Sang-hyung, Kepala Departemen Hukum BuySell Standard, dan Son Kyung-hwan, Direktur Non-listing Naver Pay, menyampaikan pendapat dari sudut pandang pelaku pasar. Han menyebutkan perlunya perluasan cakupan aset dasar dan pemegang aset dengan menyatakan, “Melalui revisi UU Pasar Modal, lembaga keuangan dan lembaga non-keuangan dapat berkolaborasi untuk mengelola berbagai aset dasar secara profesional.” Son menambahkan, “Diskusi sekuritas token saat ini hanya terfokus pada tokenisasi aset riil. Kita juga harus mempertimbangkan konversi saham non-publik yang ada menjadi sekuritas token.”
Otoritas keuangan menyatakan akan berupaya merevisi UU Pasar Modal tahun ini sambil menekankan perlindungan investor. Lee Jung-chan, pejabat di Divisi Pasar Modal Komisi Jasa Keuangan (FSC), mengatakan, “Dalam kasus efek keuntungan perwalian non-moneter, jika UU Pasar Modal tidak direvisi, akan ada batasan dalam penerbitan aset. Kami sedang berusaha semaksimal mungkin untuk mengesahkan RUU tersebut tahun ini.” Namun, ia menambahkan, “Yang dikhawatirkan adalah masalah perlindungan investor. Investor harus mengetahui dengan jelas produk dasar apa yang mereka investasikan, oleh karena itu kami sedang memikirkan langkah perlindungan investor, seperti membuat pedoman komposisi aset.”
Pejabat Lee melanjutkan, “Kebanyakan perusahaan sekuritas tampaknya fokus pada tokenisasi sekuritas standar, sementara perusahaan investasi pecahan fokus pada tokenisasi aset non-moneter. Namun, saya pikir sulit untuk mendiskusikan integrasi platform kedua bentuk tersebut. Pada akhirnya, kita perlu menyiapkan sistem on-chain bersama dengan stablecoin, dan untuk itu diperlukan berbagai legislasi.” Terkait tokenisasi saham non-publik, ia menjelaskan, “Obligasi swasta atau MMF memiliki hubungan hak yang sederhana, sehingga penerbitan sekuritas token dapat didorong terlebih dahulu. Namun, untuk saham, hubungan haknya kompleks sehingga sulit untuk didorong saat ini.”