

[비즈한국] Ketika inflasi meningkat terlalu cepat, bank sentral menaikkan suku bunga. Sebaliknya, saat ekonomi memburuk, mereka menurunkan suku bunga. Meski ini adalah kebijakan ekonomi yang umum, satu pertanyaan tetap ada: Apakah kenaikan suku bunga benar-benar membuat orang mengurangi konsumsi? Apakah penurunan suku bunga membuat perusahaan langsung meningkatkan investasi? Realitasnya tidak sesederhana itu. Seseorang yang ingin membeli rumah tidak hanya melihat suku bunga saat ini, tetapi juga mempertimbangkan bagaimana suku bunga akan berubah di masa depan. Begitu pula perusahaan, mereka tidak membangun pabrik hanya berdasarkan pendapatan tahun ini. Mereka mempertimbangkan apakah ekonomi tahun depan akan membaik, apakah inflasi akan terus naik, dan apakah suku bunga akan naik kembali.
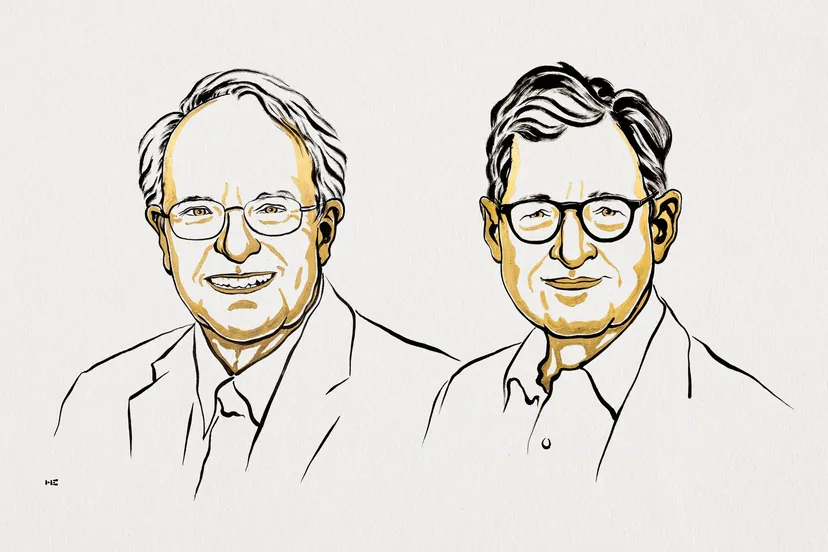
Hadiah Nobel Ekonomi tahun 2026 dianugerahkan kepada para ekonom yang mendalami masalah ini. Akademi Ilmu Pengetahuan Kerajaan Swedia pada tanggal 12 menunjuk Profesor Emeritus Stanford University Robert Hall dan Profesor Columbia University Michael Woodford sebagai pemenang tahun ini. Alasan penghargaan tersebut adalah kontribusi mereka dalam membangun 'fondasi ekonomi mikro untuk stabilisasi ekonomi makro (microeconomic foundations of macroeconomic stabilisation)'. Komite Nobel menilai bahwa melalui penelitian keduanya, model ekonomi makro baru untuk menganalisis kebijakan stabilisasi ekonomi telah berkembang, dan fondasi teoretis untuk model kebijakan yang digunakan oleh bank sentral dan pemerintah di seluruh dunia saat ini telah diletakkan.
Sederhananya, kedua ekonom ini memasukkan pilihan individu dan perusahaan ke balik 'angka rata-rata' yang menggerakkan ekonomi makro. Dalam model ekonomi makro masa lalu, sering kali dilakukan estimasi statistik mengenai seberapa besar konsumsi meningkat seiring pendapatan, atau seberapa besar investasi berkurang saat suku bunga naik, lalu menghubungkannya ke dalam satu persamaan. Masalahnya adalah ketika kebijakan berubah, perilaku orang juga berubah. Jika pemerintah diperkirakan akan terus menggunakan kebijakan tertentu, rumah tangga dan perusahaan akan bertindak dengan mengantisipasi kebijakan tersebut terlebih dahulu. Artinya, tidak ada jaminan bahwa hubungan yang teramati di masa lalu akan tetap bertahan di masa depan.
Mengapa Tingkat Pengangguran Tetap Tinggi Meski Resesi Berakhir?
Penelitian Robert Hall sangat berpengaruh dalam memahami pasar tenaga kerja dan resesi. Saat ekonomi memburuk, perusahaan mengurangi perekrutan. Beberapa perusahaan bahkan melakukan pemutusan hubungan kerja. Meskipun jumlah pengangguran meningkat, bukan berarti mereka akan langsung mendapatkan pekerjaan baru saat ekonomi membaik. Hal ini karena dibutuhkan waktu bagi orang untuk mencari pekerjaan yang cocok, dan perusahaan juga membutuhkan biaya serta waktu untuk menemukan karyawan yang tepat. Hall memandang proses pencarian antara tenaga kerja dan pekerjaan itu sendiri sangat penting bagi ekonomi.
Sebagai contoh, ketika perusahaan menghentikan perekrutan massal karena resesi, dampaknya bukan hanya peningkatan angka pengangguran. Jumlah orang yang tidak memiliki pengalaman kerja pun bertambah, dan perusahaan gagal mendapatkan tenaga kerja yang dibutuhkan. Masalah ini bisa bertahan cukup lama bahkan setelah ekonomi pulih kembali. Oleh karena itu, kebijakan untuk mencegah resesi tidak hanya sekadar meningkatkan angka pertumbuhan tahun ini, tetapi juga berperan dalam mencegah rusaknya hubungan antara lapangan kerja dan tenaga kerja.
Penelitian Michael Woodford lebih terhubung langsung dengan kebijakan bank sentral saat ini. Yang ditekankan Woodford adalah 'ekspektasi masyarakat'. Misalnya, bayangkan bank sentral mempertahankan suku bunga acuan di angka 4%. Namun, jika orang percaya bahwa "dalam beberapa bulan suku bunga akan turun drastis", suku bunga pinjaman bank atau suku bunga pasar bisa turun lebih dulu. Orang mungkin mempercepat keputusan untuk membeli rumah atau mobil, dan perusahaan juga mungkin meningkatkan investasi.
Hal sebaliknya juga bisa terjadi. Meskipun bank sentral sedikit menurunkan suku bunga, jika pasar berpikir "jika inflasi naik lagi, suku bunga akan segera dinaikkan", konsumsi dan investasi mungkin tidak akan meningkat secara signifikan. Inilah sebabnya pasar keuangan saat ini tidak hanya melihat apakah bank sentral menaikkan atau menurunkan suku bunga. Mereka juga memperhatikan apa yang dikatakan gubernur bank sentral dan bagaimana mereka menjelaskan arah kebijakan suku bunga ke depan. Itulah alasan mengapa harga saham dan obligasi bergerak hanya karena satu pernyataan dalam konferensi pers bank sentral.
Alasan Mengapa Harga Tetap Kaku Meski Inflasi Berubah
Penelitian kedua tokoh ini berujung pada pengembangan 'Neo-Keynesianisme', kerangka analisis utama dalam ekonomi modern. Titik awal teori ini ternyata cukup sederhana: dalam realitas, harga dan upah tidak berubah seketika. Jika harga tepung naik, toko roti tidak langsung menaikkan harga roti keesokan harinya. Mereka harus melihat harga pesaing dan memikirkan bagaimana reaksi pelanggan. Begitu pula dengan upah. Sulit bagi perusahaan untuk langsung memotong gaji karyawan sebesar 20% bulan depan hanya karena kondisi ekonomi memburuk.
Karena harga dan upah bergerak lambat, perubahan suku bunga oleh bank sentral memengaruhi tidak hanya inflasi, tetapi juga konsumsi, investasi, dan lapangan kerja. Ekonom menggunakan pemahaman ini untuk menghitung seberapa banyak konsumsi akan berkurang, seberapa besar investasi perusahaan akan menyusut, dan kapan inflasi akan mulai turun setelah suku bunga dinaikkan. Model proyeksi ekonomi yang digunakan bank sentral di berbagai negara saat ini pun mengandung pemikiran tersebut.
Alasan mengapa Hadiah Nobel Ekonomi kali ini menarik perhatian adalah karena penelitian kedua pakar tersebut sangat relevan dengan situasi ekonomi dunia saat ini. Dalam beberapa tahun terakhir, bank sentral dihadapkan pada pilihan yang sangat sulit. Setelah pandemi COVID-19, inflasi meningkat tajam, namun penyebabnya bukan tunggal. Ada pengaruh dari lonjakan konsumsi yang tiba-tiba, serta kurangnya pasokan barang akibat penghentian operasi pabrik dan gangguan logistik. Ditambah lagi dengan kenaikan harga energi.
Meskipun semua bermanifestasi sebagai inflasi, penyebabnya berbeda. Jika inflasi naik karena orang terlalu banyak berbelanja, kebijakan menaikkan suku bunga untuk mengurangi konsumsi bisa efektif. Namun, jika inflasi naik karena harga minyak melonjak atau rantai pasok terhambat, menaikkan suku bunga tidak akan membuat minyak diproduksi lebih banyak atau logistik menjadi normal. Sebaliknya, jika suku bunga dinaikkan terlalu tinggi, inflasi mungkin tidak tertangani, sementara investasi perusahaan dan lapangan kerja justru tertekan. Oleh karena itu, bank sentral kini tidak lagi hanya melihat angka inflasi, tetapi harus mempertimbangkan mengapa inflasi tersebut terjadi.
Pemberian penghargaan ini juga menarik perhatian karena muncul di saat perdebatan mengenai independensi bank sentral di Amerika Serikat terus berlanjut. Presiden Trump berulang kali menuntut penurunan suku bunga kepada The Fed, dan tekanan politik terhadap pejabat The Fed pun terus berlanjut. Tentu saja, tidak ada dasar untuk menganggap bahwa komite Nobel memilih pemenang untuk membidik politisi tertentu. Namun, pesan dari penelitian Hall dan Woodford secara samar tumpang tindih dengan situasi AS saat ini.
Terutama, apa yang ditekankan Woodford adalah bahwa bank sentral bukan sekadar institusi yang menggerakkan suku bunga, melainkan institusi yang mengelola ekspektasi dan kepercayaan pasar. Menurunkan suku bunga karena tuntutan politik tidak menjamin ekonomi akan membaik. Sebaliknya, jika masyarakat mulai percaya bahwa bank sentral menganggap tuntutan politik lebih penting daripada inflasi, ekspektasi inflasi dapat meningkat dan suku bunga jangka panjang dapat naik, yang memicu hasil yang justru sebaliknya. Dengan kata lain, independensi bank sentral bukanlah sekadar prinsip institusional, melainkan syarat yang menentukan efektivitas kebijakan moneter.
Penentu Inflasi Akhirnya Bukan Suku Bunga, Melainkan 'Keyakinan Masyarakat'
Yang membuat masalah lebih kompleks adalah ekspektasi masyarakat. Jika inflasi tetap tinggi untuk sementara waktu, orang mungkin berpikir bahwa "harga akan terus naik di masa depan". Pekerja akan menuntut kenaikan upah yang lebih tinggi, dan perusahaan mungkin menaikkan harga produk lebih awal karena memperkirakan biaya bahan baku dan tenaga kerja akan naik. Jika itu terjadi, inflasi yang bersifat sementara bisa berlanjut dalam jangka panjang.
Itulah alasan mengapa bank sentral terus menekankan tekad mereka untuk menjinakkan inflasi. Selain menggerakkan suku bunga secara nyata, penting untuk membuat masyarakat percaya bahwa harga akan stabil di masa depan. Inilah alasan mengapa penelitian Woodford tetap sangat penting saat ini.
Tentu saja, teori kedua pakar ini tidak menjelaskan semua masalah ekonomi dengan sempurna. Saat krisis keuangan global tahun 2008, mereka dikritik karena tidak cukup mencerminkan risiko bank dan pasar keuangan. Setelah COVID-19, muncul masalah yang tidak bisa dijelaskan dengan baik oleh model ekonomi lama, seperti runtuhnya rantai pasok atau kesenjangan aset. Namun, ekonomi modern tidak membuang kerangka ini, melainkan terus menyempurnakannya. Dengan menambahkan variabel seperti pasar keuangan, utang rumah tangga, kesenjangan pendapatan, dan masalah rantai pasok ke dalam model yang ada, mereka menciptakan model ekonomi yang lebih dekat dengan realitas.
Pesan dari Hadiah Nobel Ekonomi kali ini juga sederhana. Tidak ada formula mutlak dalam ekonomi seperti 'jika suku bunga dinaikkan, inflasi akan turun'. Ketika bank sentral menggerakkan suku bunga, orang akan memikirkan alasannya. Perusahaan juga memutuskan investasi dengan memperkirakan kondisi ekonomi di masa depan. Pasar keuangan mengantisipasi kebijakan berikutnya terlebih dahulu. Hasil dari hal tersebut kemudian menggerakkan konsumsi, investasi, lapangan kerja, dan inflasi.
Pencapaian terbesar Hall dan Woodford terletak di sini. Mereka mengubah pertanyaan kebijakan ekonomi dari "seberapa besar suku bunga harus dinaikkan?" menjadi "bagaimana orang dan perusahaan akan bergerak saat suku bunga dinaikkan?". Dalam ekonomi dunia saat ini, di mana kita harus menjinakkan inflasi namun menghindari resesi, pertanyaan ini tetap menjadi pekerjaan rumah tersulit yang harus diselesaikan oleh bank sentral.