[비즈한국] Diskusi mengenai peran sektor keuangan dalam merespons krisis iklim kini telah beranjak dari sekadar deklarasi menuju tahap eksekusi investasi, yakni alokasi modal yang konkret dan penataan ulang portofolio.
Otoritas kebijakan dalam dan luar negeri, lembaga keuangan swasta, serta pakar akademis berkumpul dalam ‘Konferensi Keuangan Iklim Seoul ke-1 2026’ untuk mencari solusi komprehensif dalam menghubungkan data iklim dan jalur pengurangan emisi per sektor dengan tindakan nyata di pasar modal. Secara khusus, urgensi dan tantangan struktural terkait pengenalan ‘Tolok Ukur Iklim Versi Korea (K-PAB·K-CTB)’ sebagai infrastruktur kunci untuk memimpin transisi rendah karbon di pasar saham menjadi sorotan utama.
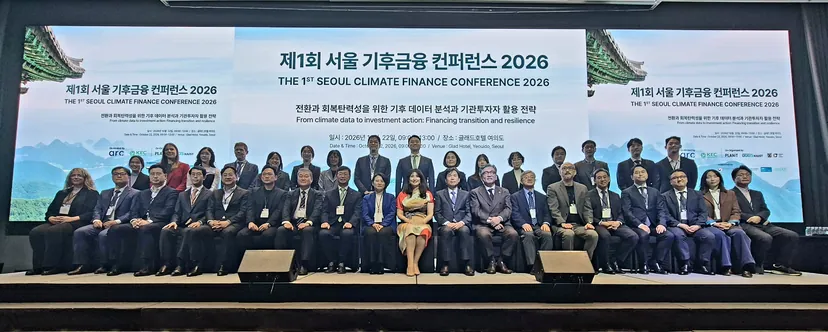
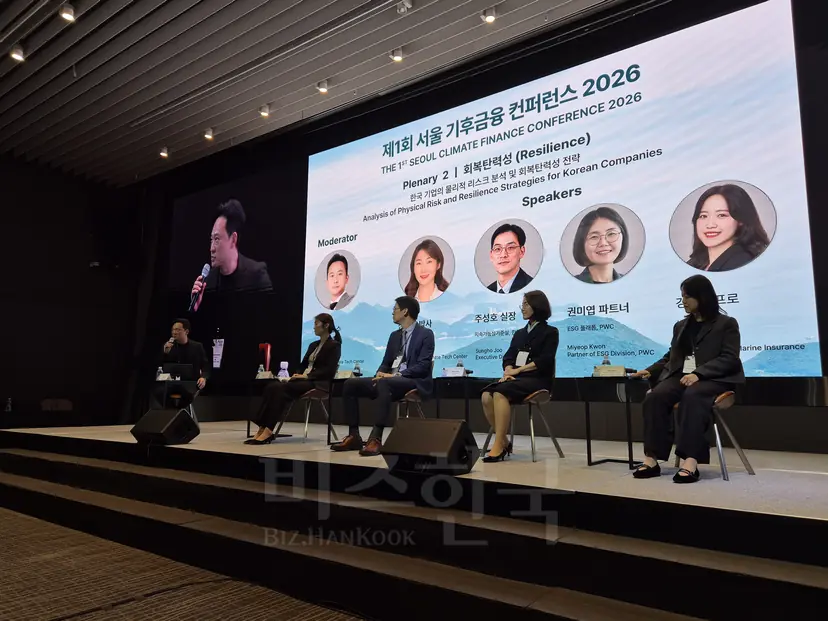
‘Konferensi Keuangan Iklim Seoul ke-1 2026’, yang diselenggarakan bersama oleh organisasi nirlaba iklim global Arc dan Korea ESG Community (KEC), diadakan pada tanggal 22 Oktober di Glad Hotel, Yeouido, Seoul. Acara ini dihadiri oleh sekitar 200 orang dari pemerintah, Majelis Nasional, Bank of Korea, perusahaan manajemen aset domestik dan asing, serta kalangan akademis untuk meninjau strategi eksekusi sistem keuangan iklim dari berbagai perspektif.
Meski Saham Tinggi Karbon Dihapus, Imbal Hasil Investasi Tidak Turun
Dalam sesi khusus pembukaan, dibahas secara mendalam mengenai rencana pengenalan Tolok Ukur Iklim Versi Korea sebagai infrastruktur untuk memperluas struktur keuangan iklim domestik yang selama ini terlalu bergantung pada pinjaman ke pasar saham. Tolok ukur iklim adalah standar seperti indeks atau peringkat yang digunakan untuk membandingkan dan mengevaluasi kinerja investasi terkait iklim. Banyak reksa dana ramah lingkungan atau indeks ESG yang ada di pasar domestik maupun internasional sering kali memicu kontroversi ‘greenwashing’ (pencitraan ramah lingkungan palsu) karena kriteria pengurangan emisi yang ambigu, sehingga perusahaan dengan emisi karbon tinggi sering kali tetap disertakan.
Oleh karena itu, Uni Eropa (UE) telah menetapkan standar ketat di mana hanya indeks yang memenuhi target Perjanjian Paris, yakni membatasi kenaikan suhu rata-rata global di bawah 1,5 derajat, yang berhak mendapatkan nama resmi. Contoh utamanya adalah Paris-Aligned Benchmark (PAB), yang mewajibkan pengurangan emisi 50% dibandingkan rata-rata pasar saat penyusunan indeks dan pengurangan tambahan minimal 7% setiap tahunnya, serta Climate Transition Benchmark (CTB) yang dimulai dengan pengurangan 30% dan dilanjutkan dengan pengurangan 7% setiap tahun.
Min Jun-ki, Ketua Tim Pertumbuhan Berkelanjutan Bank of Korea yang tampil sebagai pembicara, menjelaskan hasil tinjauan tim peneliti Bank of Korea tahun lalu mengenai kelayakan pengenalan tolok ukur iklim versi Korea di pasar. Tim peneliti menganalisis 807 perusahaan yang terdaftar di KOSPI yang telah mengungkapkan data emisi langsung (Scope 1) dan emisi tidak langsung dari penggunaan listrik (Scope 2). Mereka kemudian menerapkan syarat pengurangan emisi karbon sembari tetap mengikuti tren harga saham pasar KOSPI secara keseluruhan. Hasilnya, 450 perusahaan yang memenuhi standar Perjanjian Paris masuk ke dalam indeks K-PAB, sementara 515 perusahaan yang memenuhi standar transisi bertahap masuk ke dalam indeks K-CTB.
Hasil simulasi menunjukkan efek perbaikan lingkungan yang nyata. Berdasarkan perbandingan ‘Weighted Average Carbon Intensity (WACI)’, yaitu indikator rasio emisi karbon terhadap pendapatan penjualan perusahaan, indeks K-PAB pada tahun 2024 tercatat sebesar 92,4 ton/miliar won, yang berarti 57,4% lebih rendah dibandingkan rata-rata pasar KOSPI secara umum (217,0 ton/miliar won). Indeks K-CTB, yang menargetkan pengurangan bertahap, juga menunjukkan tingkat pengurangan yang tinggi sebesar 40,3% dengan angka 129,4 ton/miliar won.
Proporsi perusahaan padat emisi yang menghasilkan lebih dari 500 ton gas rumah kaca per tahun juga turun drastis dari 8,6% menjadi 2,3% dalam K-PAB. Dengan mengurangi porsi saham perusahaan pencemar dan meningkatkan porsi perusahaan yang memimpin transisi pengurangan karbon, aliran modal diarahkan menuju perusahaan rendah karbon.
Dari sisi imbal hasil, temuan ini mematahkan prasangka lama pasar. Selama ini, muncul kekhawatiran bahwa imbal hasil saham akan turun jika perusahaan besar dengan emisi karbon tinggi dikeluarkan untuk memenuhi kriteria ramah lingkungan. Namun, hasil simulasi operasional kedua indeks tersebut berdasarkan data harga saham selama 10 tahun terakhir (Oktober 2015 hingga Mei 2025) menunjukkan bahwa imbal hasil kumulatif K-PAB justru 5,6 poin persentase lebih tinggi daripada rata-rata pasar KOSPI, dan K-CTB pun unggul 4,6 poin persentase. Deviasi standar yang menunjukkan selisih imbal hasil mingguan dengan indeks KOSPI tetap berada di angka 0,17 untuk K-PAB dan 0,14 untuk K-CTB. Secara numerik, hal ini membuktikan bahwa investor tidak perlu mengorbankan imbal hasil investasi meski harus menerapkan batasan pengurangan emisi karbon lebih dari separuh demi kelestarian lingkungan, sembari tetap mengikuti tren pasar secara stabil.
Min Jun-ki menjelaskan, “Jika indeks ini digunakan dalam investasi, kita bisa mengharapkan efek realokasi modal dari sektor tinggi karbon ke rendah karbon.” Namun, ia menyarankan, “Korea memiliki porsi industri manufaktur yang besar dan struktur industri yang sangat bergantung pada bahan bakar fosil. Oleh karena itu, daripada sekadar mengeluarkan industri manufaktur tinggi karbon secara merata dari pasar, indeks harus dikembangkan ke arah yang secara kuantitatif mengevaluasi dan mendorong inovasi teknologi serta upaya transisi perusahaan.”
Berbagi Kasus Negara Asia untuk Melampaui Keuangan Hijau 'Berbasis Pinjaman'
Diskusi berlanjut mengenai perlunya meninjau keterbatasan struktural keuangan hijau domestik untuk meningkatkan efektivitas indeks. Choi Yong-hwan, Ketua Tim ESG NH-Amundi Asset Management yang bertindak sebagai moderator, menilai bahwa keuangan hijau domestik saat ini terlalu condong pada pinjaman. Meskipun skala pasar keuangan hijau dan iklim domestik mencapai sekitar 1081 triliun won, porsi pinjaman bank (kredit) mencapai sekitar 61%, yang menunjukkan bahwa pasokan dana ke pasar modal swasta seperti saham masih minim.
Choi menyatakan, “Penelitian K-PAB dan K-CTB memberikan tonggak penting dalam menarik modal iklim ke pasar saham melampaui struktur berbasis pinjaman yang ada. Kita harus meningkatkan nilai perusahaan dengan menghubungkan program peningkatan nilai perusahaan (Corporate Value-up), manajemen risiko iklim, dan stewardship code investor institusi (panduan otonom yang mendorong pemegang saham berpartisipasi aktif dalam pengambilan keputusan perusahaan untuk memenuhi tanggung jawab).”
Investor institusi global menekankan bahwa perusahaan domestik harus menyajikan rencana bisnis yang benar-benar bisa diinvestasikan, bukan sekadar deklarasi target. Trista Chen, Co-Head Global Investment Stewardship di L&G Asset Management, menyebut contoh Singapore Sustainable Finance Association (SSFA) dari Monetary Authority of Singapore (MAS) untuk menjelaskan pentingnya membangun bahasa bersama (taksonomi) antara otoritas, lembaga keuangan, dan perusahaan. Ia menekankan, “Dikatakan bahwa triliunan dolar modal dibutuhkan untuk transisi di Asia, tetapi dari sudut pandang investor, yang kurang bukanlah modal, melainkan kepercayaan pada eksekusi.” Ia menambahkan, “Deklarasi pengurangan dan penilaian risiko perusahaan Korea hanyalah permulaan. Intinya adalah bagaimana penilaian tersebut diwujudkan ke dalam strategi bisnis dan rencana investasi fasilitas yang konkret. Ketika kepercayaan terhadap implementasi terbentuk, modal global akan bergerak.”
Kasus promosi keuangan iklim di negara-negara utama Asia yang memiliki porsi manufaktur tinggi karbon juga dibahas secara mendalam. Ma Jun, Direktur Beijing Institute of Finance and Sustainability (IFS) Tiongkok, memperkenalkan sistem keuangan transisi Tiongkok yang menyumbang sekitar 31% dari emisi karbon global. Berdasarkan pengalamannya membangun pasar pinjaman dan obligasi hijau terbesar di dunia senilai hampir 7 triliun dolar dalam 10 tahun sejak pengumuman pedoman keuangan hijau pada 2016, ia menjelaskan bahwa baru-baru ini mereka telah membangun ‘Taksonomi Keuangan Transisi’ di tingkat bank sentral yang mencakup 11 industri padat karbon seperti baja, semen, dan petrokimia, serta sedang mendorong proyek transisi komersial bersama 20 pemerintah daerah.
Selanjutnya, Yasuhide Iwanaga, Chief Climate Risk Officer (CRIO) Amundi Asset Management Jepang, berbagi mengenai ‘Strategi GX (Green Transformation)’ Jepang yang akan menginvestasikan 150 triliun yen (sekitar 1 triliun dolar) dalam kemitraan publik-swasta selama 10 tahun ke depan untuk mencapai netralitas karbon 2050. Iwanaga menyampaikan bahwa mengikuti pedoman yang dikembangkan bersama oleh Kementerian Ekonomi, Perdagangan, dan Industri (METI) dan Badan Jasa Keuangan (FSA), pemerintah Jepang pada awal 2024 menjadi negara pertama di dunia yang menerbitkan ‘Obligasi Transisi Iklim (Obligasi Pemerintah GX)’ dalam bentuk obligasi negara senilai 4,2 triliun yen (sekitar 28 triliun won). Sebagian besar dana tersebut dialokasikan untuk mendukung R&D dekarbonisasi perusahaan swasta dan teknologi inovatif, yang memberikan implikasi kebijakan berharga bagi Korea yang sedang memikirkan transisi industri tinggi karbon serta perluasan infrastruktur saham dan obligasi.
Di tempat acara, pentingnya infrastruktur kebijakan dan pengungkapan ditekankan demi membangun kepercayaan pasar. Kwak Byung-jin, Kepala Korea Accounting Institute, yang menyampaikan pidato sambutan, menyatakan, “Dengan diumumkannya Standar Pengungkapan Keberlanjutan Korea (KSSB) pada bulan Februari tahun ini dan peta jalan pengungkapan oleh Komisi Jasa Keuangan (FSC) pada bulan Juli, Korea telah menyambut tahun pertama pengungkapan keberlanjutan.” Ia menambahkan, “Titik awal bagi modal yang diperlukan untuk mencapai Nationally Determined Contributions (NDC) agar mengalir tepat waktu ke investasi transisi adalah informasi pengungkapan yang tepercaya. Karena sulit untuk mencapai angka yang sempurna di tahap awal penerapan sistem, sekarang kita harus fokus pada seberapa transparan perusahaan dalam mengungkapkan asumsi dan keterbatasan data serta bagaimana mereka memperbaiki kualitasnya daripada sekadar fokus pada angka itu sendiri.”