[BizHanKook] KG Mobility mencatatkan kerugian operasional sebesar 29,8 miliar won pada kuartal ketiga tahun ini, yang menandai perubahan menjadi defisit. Lesunya penjualan domestik serta beban biaya tetap akibat pemeliharaan lini produksi kendaraan baru dianggap sebagai penyebab utama memburuknya profitabilitas. Di sisi lain, penjualan luar negeri meningkat, yang membuat ketergantungan pada ekspor semakin tinggi. KG Mobility berencana mendorong pemulihan kinerja melalui ekspansi bisnis KD yang berfokus pada pasar berkembang serta peluncuran model baru SE10 (nama proyek). Keberhasilan perbaikan struktur biaya dan kesuksesan SE10 di pasar menjadi kunci pemulihan profitabilitas di masa depan.
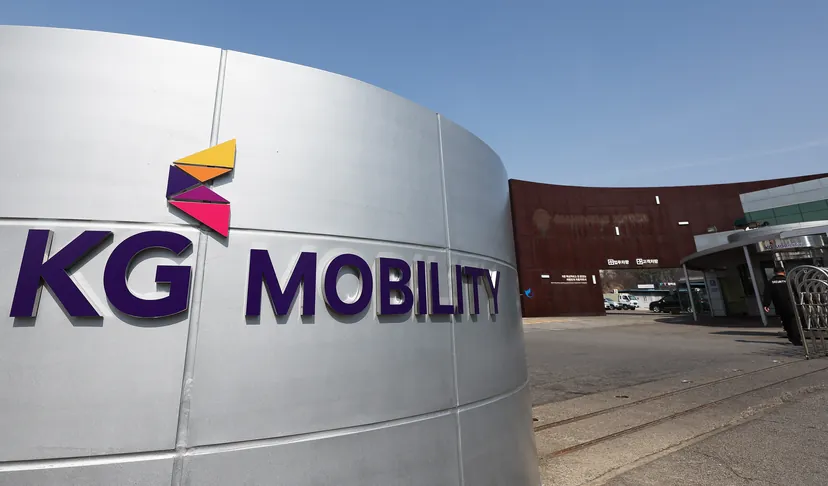
KG Mobility menyatakan bahwa pendapatan mereka pada kuartal ketiga tahun ini mencapai 994,1 miliar won. Angka ini turun 16,4% dibandingkan pendapatan kuartal ketiga tahun lalu yang sebesar 1,1889 triliun won. Hal ini diinterpretasikan sebagai dampak dari lesunya penjualan domestik belakangan ini. Volume penjualan tercatat turun 16,6% dari 29.116 unit pada kuartal ketiga tahun lalu menjadi 24.274 unit pada kuartal ketiga tahun ini.
Masalah yang lebih besar adalah profitabilitas. KG Mobility mencatatkan laba operasional sebesar 3 miliar won pada kuartal ketiga tahun lalu, namun beralih menjadi kerugian operasional sebesar 29,8 miliar won pada kuartal ketiga tahun ini. Laba operasional sebesar 30,5 miliar won yang diperoleh pada paruh pertama tahun ini hampir habis terserap oleh kerugian operasional di kuartal ketiga.
KG Mobility menjelaskan, "Persiapan peluncuran mobil baru (SE10) yang menyebabkan pemeliharaan lini produksi, pengurangan volume, serta perlambatan permintaan domestik telah memberikan dampak. Beban biaya tetap akibat pemeliharaan lini produksi di kuartal ketiga dan peningkatan kerugian konversi mata uang asing akibat penurunan nilai tukar menyebabkan berkurangnya margin keuntungan operasional."
Industri otomotif memerlukan biaya yang cukup besar untuk memelihara pabrik dan fasilitas produksi, sehingga penurunan volume produksi secara langsung berdampak pada penurunan profitabilitas.
Prospek kinerja KG Mobility di masa depan dinilai sangat bergantung pada perbaikan struktur biaya dan kesuksesan SE10. Terutama dalam situasi di mana porsi penjualan luar negeri meningkat, biaya terkait ekspor dan fluktuasi nilai tukar dapat menjadi variabel utama bagi profitabilitas. Meskipun volume ekspor meningkat, kontribusi keuntungan sebenarnya akan bergantung pada biaya logistik dan biaya penjualan lokal. Beban finansial akibat fluktuasi nilai tukar juga tidak bisa diabaikan. Faktanya, KG Mobility juga menyebut fluktuasi nilai tukar sebagai salah satu penyebab memburuknya profitabilitas di kuartal ketiga tahun ini.
Untuk memperluas volume ekspor, KG Mobility baru-baru ini meluncurkan mereknya di Myanmar pada bulan Agustus dan masuk ke Ethiopia pada bulan September dengan metode KD (Knock Down). KG Mobility menyatakan berencana untuk terus memperluas bisnis KD yang berfokus pada pasar berkembang seperti Arab Saudi, Vietnam, dan Kamboja.
- KD (Knock Down)
- Metode ekspor berupa komponen atau barang setengah jadi, yang kemudian dirakit di lokasi tujuan untuk dijual sebagai produk jadi.
Strategi ini muncul karena posisi KG Mobility di pasar Korea Selatan relatif terbatas. Lesunya pasar domestik terlihat jelas dalam kinerjanya. Volume penjualan domestik turun 44,4% dari 12.611 unit pada kuartal ketiga tahun lalu menjadi 7.010 unit pada kuartal ketiga tahun ini. Sebaliknya, pada periode yang sama, volume penjualan luar negeri naik 4,6% dari 16.505 unit menjadi 17.264 unit. Agar KG Mobility dapat meningkatkan profitabilitas melalui pasar luar negeri, peningkatan efisiensi produksi mutlak diperlukan. Ekspansi bisnis KD juga dianggap sebagai upaya untuk meningkatkan efisiensi tersebut.
Ada harapan besar yang disematkan pada model baru SE10. KG Mobility berencana menyelesaikan pengembangan akhir SE10 pada bulan Desember mendatang. Mengingat lini produksi telah diperbarui khusus untuk SE10, keberhasilan model ini untuk menembus pasar menjadi tugas penting bagi KG Mobility.
Song Sun-jae, peneliti di Hana Securities, menilai KG Mobility, "Sayangnya, melalui kinerja kuartal ketiga, terlihat bahwa perusahaan belum mampu membuktikan profitabilitas dan daya saing model yang cukup untuk mengatasi perlambatan permintaan dan persaingan yang semakin ketat. Hal penting ke depannya adalah apakah mereka dapat menormalkan harga jual dan biaya hingga awal tahun depan, serta bagaimana hasil penjualan setelah peluncuran SE10 awal tahun depan."
Seorang perwakilan KG Mobility mengatakan, "Meskipun laba rugi jangka pendek terpengaruh oleh pemeliharaan lini produksi untuk persiapan mobil baru dan kerugian konversi mata uang asing, namun berkat peningkatan ekspor dan perluasan porsi kendaraan ramah lingkungan, kami tetap mempertahankan tren laba operasional kumulatif kuartal ketiga serta peningkatan pendapatan. Kami akan terus meningkatkan profitabilitas melalui peningkatan ekspor lewat penetrasi pasar baru—selain pasar yang sudah ada seperti Turkiye—serta penguatan respons pasar domestik, keberhasilan peluncuran mobil baru SE10, dan perbaikan struktur biaya."