

[BizHanKook] Grup investasi yang mengklaim berbasis di Jepang, The NEXROC Group dan SVCV, secara mengejutkan mengumumkan rencana penawaran tender (tender offer) untuk membeli hingga 50% saham JYP Entertainment (JYP). Jika penawaran ini berhasil, skala akuisisi tersebut akan jauh melampaui jumlah saham yang dimiliki oleh pemegang saham pengendali saat ini, Park Jin-young, selaku Chief Creative Officer (CCO) JYP.
Masalahnya muncul ketika JYP justru menyatakan bahwa mereka “belum pernah menerima proposal apa pun terkait akuisisi saham”. Nexroc dan SVCV, yang mengumumkan rencana tender offer tersebut, mempublikasikan rencana mereka ke media tanpa menetapkan dasar perhitungan harga beli, harga final, maupun rencana pendanaan yang konkret.
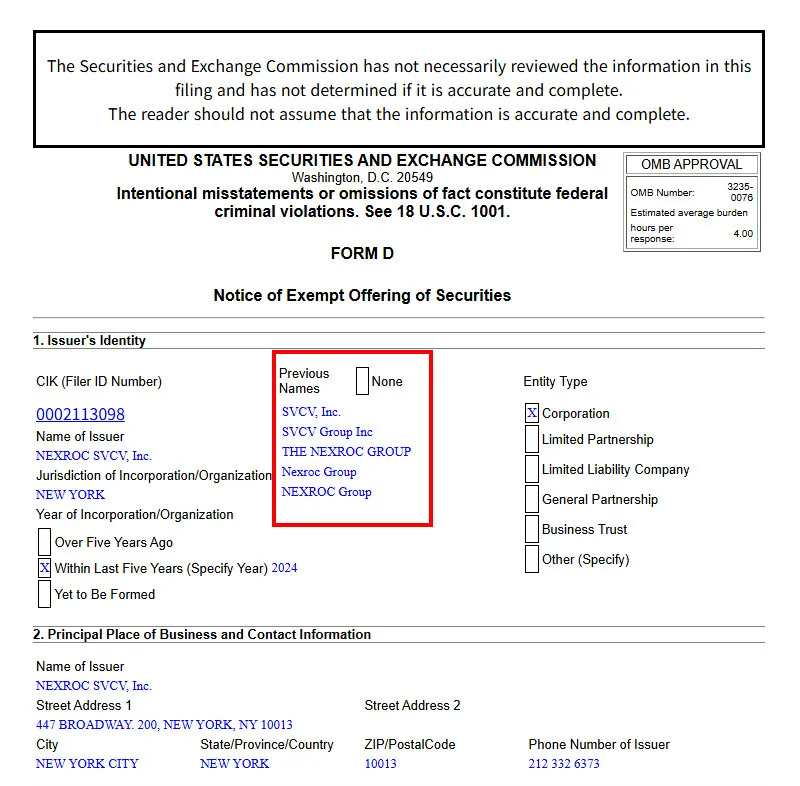
Jika melihat dokumen publik kedua perusahaan tersebut, hubungan di antara keduanya juga tidak sederhana. Komisi Sekuritas dan Bursa AS (SEC) baru-baru ini menerima pengajuan penerbitan sekuritas senilai 50 juta dolar AS dari entitas bernama 'NEXROC SVCV, Inc.'. Dalam riwayat nama entitas yang dilaporkan ke SEC, nama seperti 'SVCV, Inc.' dan 'THE NEXROC GROUP' muncul bersamaan. Namun, dalam materi internal Nexroc sendiri, NEXROC Group dijelaskan sebagai perusahaan induk dan SVCV sebagai platform di bawahnya, sehingga sulit untuk memastikan hubungan hukum yang tepat antara kedua perusahaan tersebut hanya dari dokumen publik yang tersedia.
JYP Mengaku “Belum Pernah Menerima Proposal”… Rencana Tender Offer Diumumkan Lebih Dulu
Nexroc dan SVCV mendistribusikan siaran pers kepada media domestik pada tanggal 26, menyatakan bahwa mereka akan melakukan akuisisi saham JYP. Target akuisisi adalah 25-50% dari saham beredar JYP, dengan rencana dimulainya tender offer paling cepat pada 20 November mendatang.
Kedua perusahaan menyatakan sedang meninjau harga dengan tambahan premi 30% dari harga dasar saham. Namun, mereka belum menentukan bagaimana harga dasar akan dihitung maupun harga final tender offer tersebut. Mereka juga menjadwalkan penyerahan surat niat (LOI) non-mengikat kepada JYP sebelum tender offer dimulai, dan berencana melakukan negosiasi selama sekitar 30 hari. Jika negosiasi tidak membuahkan hasil, mereka menjelaskan akan memutuskan kembali apakah akan melanjutkan tender offer beserta ketentuannya.
Namun, keterangan JYP berbeda. Pada hari yang sama, JYP menyatakan, “Kami belum pernah menerima proposal terkait akuisisi saham perusahaan kami.” Terdapat perbedaan pernyataan dalam proses pelaporan media mengenai apakah Nexroc dan SVCV berencana mengirimkan LOI di masa depan atau apakah mereka merasa sudah mengirimkannya. Setidaknya, hingga JYP merilis pernyataan resmi pada malam tanggal 26, jelas bahwa perusahaan tersebut belum menerima proposal akuisisi apa pun.
Metode tender offer ini juga menarik perhatian pasar. Umumnya, tender offer untuk mengambil alih kendali manajemen dilakukan setelah merinci harga beli, jumlah, periode, dan rencana pendanaan, lalu diumumkan melalui keterbukaan informasi. Hal ini dilakukan karena jika rencana diketahui lebih awal, harga saham perusahaan target dapat naik, yang berisiko memperberat beban dana bagi pembeli.
Namun kali ini, rencana tersebut justru diungkap ke publik sekitar sebulan sebelum target waktu tender offer sebenarnya. Dokumen yang didistribusikan oleh pihak Nexroc juga memuat klausul pengecualian yang menyatakan bahwa tender offer belum dimulai, serta bahwa harga dan jadwal yang diperkirakan bukanlah syarat transaksi yang telah disepakati atau dijamin pelaksanaannya. Inilah alasan mengapa industri M&A domestik menganggap langkah ini tidak lazim.
Pasar bereaksi secara instan. Di pasar reguler KRX pada tanggal 26, saham JYP ditutup turun 2,31% di angka 36.000 won, namun setelah kabar tender offer mencuat, harga di pasar setelah jam bursa (after-market) sempat naik hingga 42.150 won. Harga ini 14,38% lebih tinggi dari harga dasar hari sebelumnya (36.850 won) dan 17,08% lebih tinggi dari harga penutupan pasar reguler hari itu (36.000 won). Dalam perdagangan harian, harga bahkan sempat menyentuh 44.000 won.
Pada pagi hari tanggal 27, saham di NXT juga diperdagangkan jauh di atas harga dasar hari sebelumnya. Namun, karena harganya lebih rendah dari harga penutupan after-market hari sebelumnya, sulit untuk menganggap bahwa lonjakan drastis pasca-pengumuman tender offer berlanjut begitu saja.
Premi 30% Memerlukan Dana Maksimal 830 Miliar Won
Jika benar-benar melakukan tender offer, dana yang diperlukan sangat besar. Saham beredar JYP berjumlah 35.532.492 lembar. Dengan menggunakan harga penutupan pasar reguler KRX tanggal 26 sebesar 36.000 won, kapitalisasi pasarnya mencapai sekitar 1,2792 triliun won. Jika diasumsikan pembeli menerapkan premi 30% seperti yang dijanjikan, maka harga beli per saham menjadi 46.800 won.
Untuk membeli 25% saham beredar dengan harga tersebut, diperlukan dana sekitar 415,7 miliar won, dan untuk membeli 50%, diperlukan sekitar 831,5 miliar won. Namun, karena Nexroc dan SVCV belum menetapkan metode perhitungan harga dasar, jumlah dana yang sebenarnya diperlukan dapat berubah.
Penyebutan angka akuisisi sekitar 750 miliar won dalam beberapa laporan adalah hasil perhitungan sederhana dari 50% saham dengan kapitalisasi pasar JYP yang sempat naik ke angka 1,5 triliun won setelah pengumuman tender offer. Jika premi 30% diterapkan pada harga tender offer yang sebenarnya, dana yang dibutuhkan bisa lebih besar tergantung pada harga dasar yang ditetapkan.
Bahkan dengan mengamankan 25% saham saja, perubahan signifikan dapat terjadi pada struktur tata kelola JYP. Berdasarkan pengumuman JYP, CCO Park Jin-young adalah pemegang saham terbesar dengan kepemilikan 5.462.511 saham (15,37%). Jika digabungkan dengan CEO Jung Wook (0,41%) dan Wakil Presiden Byun Sang-bong (0,04%), total saham pemegang saham terbesar dan pihak terkait adalah 5.622.390 saham (15,82%).
Oleh karena itu, jika pihak Nexroc sebagai satu entitas akuisisi benar-benar mendapatkan 25% atau lebih, mereka akan memegang saham lebih banyak daripada pemegang saham pengendali saat ini. Meski begitu, mengamankan 25% saham belum tentu serta-merta menjamin kendali atas manajemen.
Di SEC Terdaftar sebagai ‘NEXROC SVCV’… Hubungan Kedua Perusahaan Rumit
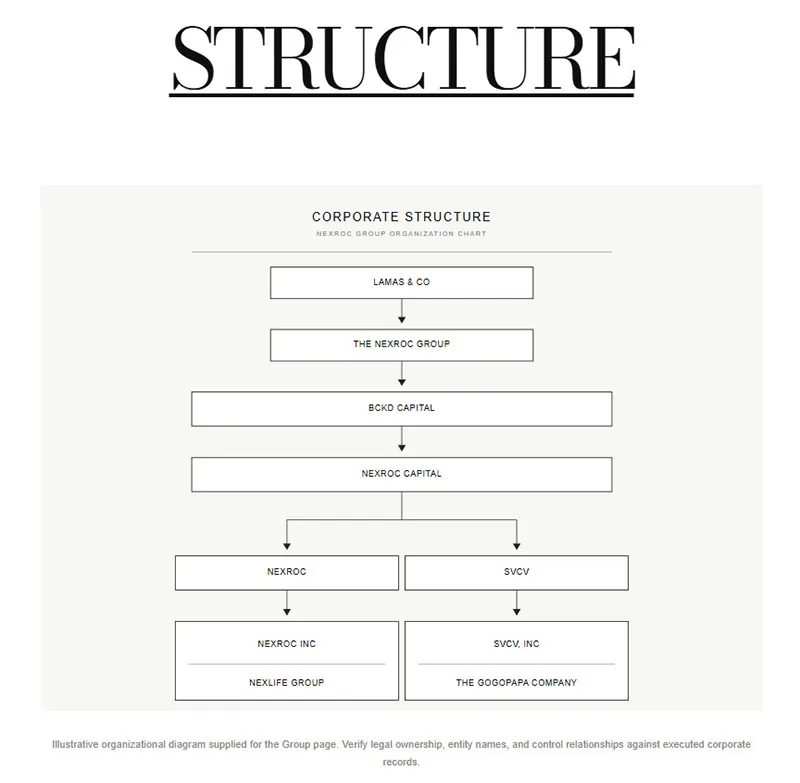
Lalu, perusahaan seperti apa sebenarnya Nexroc dan SVCV yang berniat membeli hingga setengah dari saham JYP? Situs web Nexroc memperkenalkan grup ini sebagai platform investasi dan induk diversifikasi yang berbasis di Jepang dan China. Dalam surat kepada investor yang dirilis Agustus lalu, mereka menyatakan telah menyelesaikan reorganisasi organisasi dan memperkenalkan struktur grup final sebagai ‘NEXROC Group (Induk), NEXROC Inc. (Manajemen Aset), SVCV Inc. (Perusahaan Induk), dan NEXLIFE Group (Asuransi/Dana Pensiun)’.
Dalam siaran persnya bulan September, Nexroc menjelaskan SVCV sebagai perusahaan komposit budaya yang bersiap untuk diluncurkan pada tahun 2027. Mereka juga menyatakan mendapat dukungan dari investor institusi dan mitra strategis, serta sedang mendiskusikan akuisisi dan kemitraan dengan berbagai merek di sektor kemewahan, fesyen, dan hiburan. Namun, ini hanyalah penjelasan sepihak dari Nexroc; daftar investor institusi yang konkret maupun skala investasinya belum diungkapkan.
Dalam data SEC AS, hubungan kedua nama tersebut terlihat lebih rumit. Form D yang ditandatangani dan diserahkan ke SEC pada tanggal 19 menunjukkan nama entitas pelapor sebagai ‘NEXROC SVCV, Inc.’. Tercatat didirikan di New York pada tahun 2024, perusahaan ini memiliki riwayat nama sebelumnya seperti ‘SVCV, Inc.’, ‘SVCV Group Inc’, ‘THE NEXROC GROUP’, ‘Nexroc Group’, dan ‘NEXROC Group’.
Meskipun dalam pengumuman tender offer Nexroc dan SVCV diperkenalkan seolah-olah sebagai entitas terpisah, dalam dokumen laporan AS, kedua nama tersebut muncul bersamaan sebagai nama lama dari entitas yang sama. Meski demikian, karena materi internal Nexroc menjelaskan NEXROC Group sebagai induk dan SVCV sebagai platform di bawahnya, sulit untuk menyimpulkan hanya berdasarkan data SEC bahwa kedua organisasi tersebut secara hukum adalah perusahaan yang sama saat ini.
Skala pendapatan tahunan yang dilaporkan entitas tersebut ke SEC berada dalam rentang di atas 1 juta dolar hingga 5 juta dolar. Angka ini juga merupakan angka yang dicantumkan sendiri oleh entitas pelapor NEXROC SVCV, Inc., dan tidak berarti mewakili pendapatan atau skala aset seluruh grup Nexroc. SEC juga menyatakan bahwa mereka tidak memverifikasi keakuratan atau kelengkapan informasi yang dicantumkan dalam Form D.
Laporan SEC Sebut Penjualan 50 Juta Dolar… Kekuatan Dana Sebenarnya Belum Terverifikasi
Bagian yang paling menarik perhatian adalah dana untuk tender offer. Dalam Form D yang diserahkan NEXROC SVCV, Inc. ke SEC, tercatat penerbitan sekuritas senilai total 50 juta dolar AS. Tanggal penjualan pertama adalah tanggal 12, dan jumlah total yang direncanakan untuk diterbitkan serta jumlah yang terjual tertulis sama-sama 50 juta dolar, dengan sisa saldo 0. Jenis sekuritas dilaporkan sebagai hak untuk memperoleh utang dan sekuritas lainnya, dan item yang berkaitan dengan transaksi penggabungan bisnis seperti akuisisi/merger juga ditandai dengan ‘Ya’.
Namun, dari laporan ini saja tidak dapat dipastikan bahwa 50 juta dolar tersebut benar-benar telah disetor atau merupakan dana yang ditujukan untuk tender offer JYP. Dalam laporan yang sama, jumlah investor tertulis 0, sehingga sulit untuk memahami struktur arus masuk dana hanya dari dokumen tersebut.
Form D adalah dokumen laporan yang diserahkan penerbit kepada SEC mengenai penerbitan sekuritas yang memanfaatkan pengecualian pendaftaran berdasarkan hukum sekuritas AS. Ini tidak berarti bahwa SEC telah memverifikasi atau menjamin apakah dana tersebut benar-benar telah disetor atau apakah isi laporan tersebut akurat. Oleh karena itu, sulit untuk menganggap bahwa pihak Nexroc telah mengamankan ratusan miliar won dana yang diperlukan untuk tender offer JYP hanya dari data SEC yang terbuka saat ini.
Nexroc menyajikan kemampuan pendanaan yang jauh lebih besar di situs web investor mereka. Mereka mempromosikan program senilai 3 miliar dolar yang terdiri dari modal awal 500 juta dolar, sekuritas/pembiayaan akuisisi 2 miliar dolar, dan fasilitas kredit bergulir 500 juta dolar.
Namun, di halaman yang sama, tertulis dengan jelas bahwa angka ini adalah ‘kapasitas program ilustratif (illustrative program capacity)’. Terdapat keterangan pula bahwa angka tersebut tidak berarti persetujuan dari lembaga keuangan, perjanjian yang telah dilaksanakan, atau realisasi perolehan modal. Inilah alasan mengapa angka 3 miliar dolar yang dipajang di situs web Nexroc tidak bisa dianggap sebagai dana pasti yang bisa dikerahkan saat ini.
Target yang dipasang untuk 2 tahun ke depan seperti aset asuransi kelolaan 5 miliar dolar, skala aset lancar 15 miliar dolar, dan pendapatan 1 miliar dolar juga bernasib sama. Nexroc sendiri menyatakan bahwa itu bukanlah kinerja aktual atau aset kelolaan yang pasti, melainkan target masa depan yang ditetapkan oleh manajemen.
Pada akhirnya, berdasarkan dokumen yang tersedia saat ini, sulit untuk memastikan bagaimana Nexroc dan SVCV akan menyediakan ratusan miliar won yang diperlukan untuk membeli 25-50% saham JYP.
Situasi akan berubah saat tender offer benar-benar dimulai. Berdasarkan Undang-Undang Pasar Modal yang berlaku, pihak yang melakukan tender offer wajib mencantumkan tidak hanya harga, jumlah, dan periode tender offer, tetapi juga rincian pembentukan dana untuk tender offer dalam laporan tender offer. Jika dana dipinjam, rincian struktur pendanaan termasuk pihak pemberi pinjaman juga harus diungkapkan.
Jika tender offer terealisasi sesuai jadwal 20 November yang diajukan pihak Nexroc, maka kemampuan pendanaan yang selama ini tidak jelas akan diuji kebenarannya.
Sejauh ini, yang terkonfirmasi hanyalah pengumuman dari pihak Nexroc bahwa mereka “ingin membeli hingga setengah saham JYP” dan posisi JYP bahwa mereka “belum menerima proposal akuisisi saham apa pun”. Harga tender offer belum ditentukan, dan program keuangan berskala besar yang disajikan di situs web Nexroc juga bukanlah perjanjian keuangan yang telah dijalankan.
Karena harga saham JYP telah bergerak signifikan hanya dengan pengumuman rencana tender offer, kunci ke depannya adalah apakah Nexroc dan SVCV dapat benar-benar menyerahkan laporan tender offer dan menyajikan rencana pendanaan ratusan miliar won secara konkret.