

[BizHanKook] Laba operasional Hanwha Systems pada kuartal ketiga tahun ini meningkat lebih dari 60% dibandingkan tahun sebelumnya, namun laba bersihnya anjlok 97,5%. Meskipun bisnis inti seperti ekspor pertahanan tumbuh, keputusan untuk menjual saham di Philly Shipyard, Amerika Serikat, menyebabkan kerugian dari operasi yang dihentikan tercermin dalam laba bersih perusahaan.
Yang menarik perhatian adalah harga transaksi saham Philly Shipyard. Pada akhir tahun 2024, Hanwha Systems menyuntikkan dana sebesar 60 juta dolar AS melalui anak perusahaannya di AS, HS USA Holdings, untuk mengakuisisi 60% saham Philly Shipyard. Berdasarkan nilai tukar saat pengumuman, jumlah ini setara dengan sekitar 91,8 miliar won. Kemudian, dalam akuntansi penggabungan usaha, nilai pengalihan tunai diakui sebesar sekitar 88,2 miliar won.
Pada bulan September tahun ini, Hanwha Systems memutuskan untuk mengalihkan saham tersebut kepada entitas lain di grup Hanwha di AS senilai 237,6 juta dolar AS, atau sekitar 325,1 miliar won berdasarkan nilai tukar saat pengumuman. Jika dilihat dari basis dolar, harga transaksi saham ini hampir empat kali lipat dari harga perolehan awal.
Philly Shipyard mencatat kerugian bersih sebesar 126,9 miliar won tahun lalu dan berada dalam status defisit modal total dengan total modal sebesar negatif (-) 180 miliar won. Namun, dalam transaksi internal kali ini, nilai sahamnya dinilai jauh lebih tinggi.
Akan tetapi, sulit untuk menganggap bahwa Hanwha Systems meraih keuntungan investasi besar hanya dengan membandingkan investasi awal 60 juta dolar AS dan harga penjualan 237,6 juta dolar AS kali ini. Setelah akuisisi, dana tambahan telah disuntikkan ke Philly Shipyard dan kerugian galangan kapal tersebut juga tercermin dalam laporan kinerja konsolidasi Hanwha Systems. Terlebih lagi, transaksi ini bukanlah penjualan kepada investor eksternal, melainkan penataan ulang tata kelola untuk mengubah entitas utama bisnis galangan kapal AS di dalam Grup Hanwha.
Laba operasional naik 60% namun laba bersih hanya 3,8 miliar won
Hanwha Systems mengumumkan pada tanggal 27 bahwa pada kuartal ketiga tahun ini, mereka mencatat pendapatan konsolidasi sebesar 831,598 miliar won dan laba operasional sebesar 99,15 miliar won. Masing-masing meningkat sebesar 30,1% dan 60,5% dibandingkan periode yang sama tahun lalu. Laba operasional melampaui estimasi pasar sebesar 65,8 miliar won lebih dari 50%.
Pertumbuhan bisnis pertahanan mendorong kinerja tersebut. Pendapatan meningkat dari bisnis ekspor termasuk radar multifungsi (MFR) Cheongung-II yang dipasok ke UEA, Arab Saudi, dan Irak, serta bisnis produksi massal domestik seperti radar KF-21 AESA dan peralatan avionik. Di sektor ICT, bisnis pembangunan sistem IT untuk afiliasi grup juga mendukung kinerja. Pada akhir kuartal ketiga, total nilai kontrak yang belum dikerjakan mencapai 8,8653 triliun won, termasuk 8,3956 triliun won di sektor pertahanan dan 469,7 miliar won di sektor ICT.
Namun, laba bersihnya justru sebaliknya. Laba bersih kuartal ketiga adalah 3,837 miliar won, turun 97,5% dari 150,495 miliar won pada periode yang sama tahun lalu. Secara kumulatif dari Januari hingga September tahun ini, perusahaan mencatat rugi bersih sebesar 39,172 miliar won dan beralih ke posisi rugi.
Penyebabnya adalah Philly Shipyard di AS. Hanwha Systems mengklasifikasikan bisnis tersebut sebagai operasi yang dihentikan saat memutuskan penjualan saham Philly Shipyard pada bulan September lalu. Dalam konferensi pers kinerja kuartal ketiga, perusahaan menjelaskan bahwa penurunan laba bersih tersebut merupakan akibat dari tercerminnya kerugian operasi yang dihentikan dari Philly Shipyard.
Kerugian operasi yang dihentikan dicerminkan ke dalam laba bersih setelah pajak. Sebaliknya, pendapatan dan laba rugi operasional terkait Philly Shipyard dipisahkan dari kinerja operasi yang berkelanjutan. Akibatnya, terjadi fenomena di mana laba operasional Hanwha Systems meningkat drastis, namun laba bersihnya anjlok. Begitu transaksi penjualan saham selesai sepenuhnya, laba atau rugi terkait termasuk keuntungan/kerugian penjualan akan dikukuhkan.
Saham yang diperoleh seharga 60 juta dolar AS, harga transaksi internal mencapai 237,6 juta dolar AS
Grup Hanwha mengakuisisi Philly Shipyard pada Desember 2024. Saat itu, Hanwha Systems memperoleh 60% saham Philly Shipyard melalui anak perusahaan AS, HS USA Holdings, dengan investasi 60 juta dolar AS. Jumlah tersebut setara dengan sekitar 91,8 miliar won berdasarkan nilai tukar saat pengumuman. Pihak Hanwha Ocean memperoleh 40% sisanya.
Kemudian, dalam proses penetapan akuntansi penggabungan usaha, nilai pengalihan tunai terkait akuisisi saham Philly Shipyard oleh Hanwha Systems diakui sekitar 88,16 miliar won. Oleh karena itu, angka 88,2 miliar won adalah nilai pengalihan dalam akuntansi penggabungan usaha, dan lebih akurat jika menganggap jumlah investasi pada saat transaksi sebenarnya adalah 60 juta dolar AS.
Pada 18 September tahun ini, Hanwha Systems memutuskan untuk menjual seluruh 60% saham Philly Shipyard yang dipegang oleh HS USA Holdings kepada Hanwha Defense USA Shipbuilding LLC. Harga penjualannya adalah 237,6 juta dolar AS. Dalam mata uang won berdasarkan nilai tukar saat pengumuman, jumlahnya mencapai 325,108 miliar won. Harga transaksi ditentukan berdasarkan penilaian dari lembaga profesional eksternal yang dipilih oleh penjual dan pembeli. Tanggal penjualan yang direncanakan adalah tanggal 31 mendatang.
Jika harga transaksi 60% saham dikonversi secara sederhana, maka total nilai saham Philly Shipyard dinilai sekitar 396 juta dolar AS. Saat Grup Hanwha mengakuisisi seluruh Philly Shipyard pada tahun 2024, jumlah yang dibayarkan adalah sekitar 100 juta dolar AS. Dalam waktu kurang dari dua tahun, total nilai saham yang dinilai dalam transaksi internal ini meningkat tajam dibandingkan saat itu.
Namun, ini tidak berarti menjadi keuntungan investasi bagi Hanwha Systems. Setelah akuisisi, dana tambahan telah disuntikkan ke Philly Shipyard. Dalam pengumuman Hanwha Systems, terungkap fakta bahwa transaksi akuisisi saham tambahan senilai 88,7 miliar won terjadi dengan Philly Shipyard pada tahun 2025. Inilah alasan mengapa membandingkan harga penjualan saat ini hanya dengan investasi awal 60 juta dolar AS tidak dapat mencerminkan dana yang benar-benar diinvestasikan.
Pihak Hanwha menjelaskan bahwa sejak mengakuisisi Philly Shipyard, mereka telah menginvestasikan total sekitar 350 juta dolar AS untuk perluasan fasilitas, tenaga kerja, dan kapasitas produksi. Namun, tidak seluruh jumlah ini ditanggung langsung oleh Hanwha Systems, sehingga tidak boleh disamakan dengan jumlah investasi individu Hanwha Systems. Selain itu, kerugian operasional dan berbagai biaya operasional yang dikeluarkan Philly Shipyard juga harus diperhitungkan.
Rugi bersih 126,9 miliar dan modal -180 miliar, namun nilai valuasi meningkat
Jika hanya melihat kondisi keuangan, tidak mudah untuk menjelaskan latar belakang mengapa nilai Philly Shipyard meningkat drastis. Menurut pengumuman penjualan saham Hanwha Systems, Philly Shipyard mencatat pendapatan 570,633 miliar won tahun lalu. Kerugian bersih mencapai 126,893 miliar won. Total aset sekitar 519,9 miliar won, dan total kewajiban sekitar 699,9 miliar won. Total modal sekitar -180 miliar won, yang berarti berada dalam status defisit modal total di mana kewajiban lebih besar daripada aset. Pada tahun 2024, perusahaan juga mencatat kerugian bersih sekitar 207,2 miliar won, dan sekitar 85,2 miliar won pada tahun 2023. Dapat dikatakan bahwa perusahaan telah mengalami kerugian selama beberapa tahun terakhir.
Meskipun demikian, dalam transaksi internal kali ini, nilai 60% saham Philly Shipyard dihargai 237,6 juta dolar AS.
Ada ruang untuk melihat bahwa nilai strategis sebagai basis produksi untuk masuk ke pasar kapal perang AS, daripada kinerja keuangan saat ini, telah tercermin dalam penilaian tersebut.
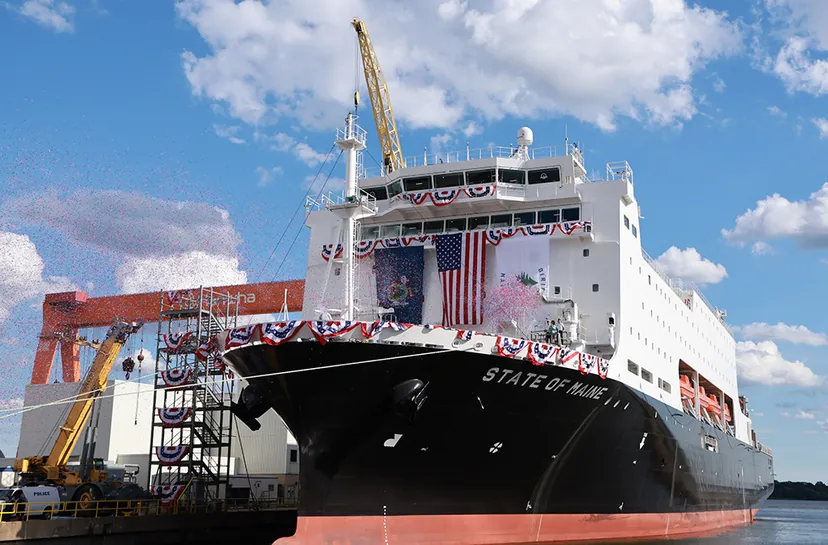
Philly Shipyard sebelumnya berfokus pada pembangunan kapal dagang AS, tetapi Grup Hanwha sedang mengubah galangan kapal tersebut menjadi galangan kapal 'dual-use' yang melayani Angkatan Laut AS, lembaga federal lainnya, dan pelanggan komersial secara bersamaan.
Hanwha Defense USA dan Philly Shipyard memenangkan proyek pertama mereka pada bulan Maret tahun ini sebagai subkontraktor Vard Marine US dalam bisnis kapal pendukung logistik generasi mendatang (NGLS) Angkatan Laut AS. Meskipun ini bukan kontrak utama pembangunan kapal perang, tetapi partisipasi dalam riset pasar, desain konsep, dan peningkatan desain memiliki makna bahwa mereka telah memasuki bisnis Angkatan Laut AS.
Hanwha Defense USA, saat mengumumkan secara resmi akuisisi manajemen Philly Shipyard pada tanggal 27, menyatakan akan membina galangan kapal tersebut menjadi basis produksi dual-use yang menargetkan Angkatan Laut AS, lembaga federal, dan pelanggan komersial di masa depan. Ini adalah poin yang dapat diartikan bahwa seiring dengan meningkatnya kemungkinan masuk ke pasar galangan kapal dan pertahanan AS, nilai strategis basis produksi lokal yang dapat membangun kapal perang dan kapal dagang secara bersamaan telah dinilai lebih tinggi daripada laporan keuangan yang saat ini masih dalam posisi rugi.
Namun, sulit untuk menyimpulkan bahwa harga transaksi ini adalah nilai perusahaan Philly Shipyard yang terverifikasi di pasar eksternal. Pembeli, Hanwha Defense USA Shipbuilding, adalah entitas yang melibatkan Hanwha Defense USA dan Hanwha Futureproof. Hanwha Defense USA adalah anak perusahaan pertahanan Hanwha Aerospace di AS. Pada akhirnya, ini adalah transaksi pengalihan saham Philly Shipyard yang dimiliki Hanwha Systems kepada entitas AS lainnya di dalam Grup Hanwha, bukan pembelian oleh investor eksternal. 40% saham Philly Shipyard yang dimiliki Hanwha Ocean tetap dipertahankan.
Bisnis galangan kapal AS disusun ulang berpusat pada Hanwha Aerospace
Makna dari transaksi ini lebih terlihat jelas dalam penataan ulang peran bisnis Grup Hanwha di AS daripada sekadar keuntungan penjualan. Hanwha Defense USA Shipbuilding, yang mengakuisisi saham Philly Shipyard, melibatkan Hanwha Defense USA dan platform investasi Grup Hanwha di Amerika Utara, Hanwha Futureproof. Hanwha Defense USA adalah entitas pertahanan AS yang dikendalikan oleh Hanwha Aerospace.
Setelah transaksi selesai, manajemen Philly Shipyard akan beralih dari Hanwha Systems ke pihak Hanwha Defense USA. Hanwha Defense USA berencana untuk menjalankan bisnis kapal perang dan kapal dagang secara bersamaan sambil mengarahkan bisnis galangan kapal lokal secara langsung.
Sebaliknya, Hanwha Systems dapat berkonsentrasi pada bisnis inti seperti elektronik pertahanan, ruang angkasa, dan satelit dengan mengecualikan galangan kapal yang merugi dari lingkup konsolidasi. Total nilai kontrak yang belum dikerjakan di sektor pertahanan Hanwha Systems pada kuartal ketiga mencapai 8,3956 triliun won. Dalam situasi di mana bisnis elektronik pertahanan yang ada seperti radar multifungsi Cheongung-II dan radar KF-21 AESA tumbuh, kebutuhan untuk memiliki galangan kapal AS sebagai anak perusahaan konsolidasi secara langsung menjadi lebih rendah daripada sebelumnya.
Pada akhirnya, penurunan laba bersih 97,5% pada kuartal ketiga Hanwha Systems lebih banyak disebabkan oleh kerugian operasi yang dihentikan dalam proses perubahan pemilik bisnis galangan kapal AS daripada kinerja bisnis inti yang buruk. Philly Shipyard juga dinilai dengan harga yang lebih tinggi dibandingkan saat akuisisi berdasarkan potensi masuk ke pasar kapal perang AS dan nilai strategisnya sebagai basis produksi lokal, meskipun dalam status merugi dan defisit modal.
Namun, sulit untuk mengartikan bahwa Hanwha Systems meraih keuntungan investasi besar hanya dengan membandingkan investasi awal 60 juta dolar AS dan harga penjualan 237,6 juta dolar AS. Hal ini dikarenakan adanya suntikan dana tambahan setelah akuisisi, kerugian galangan kapal yang tercermin dalam kinerja konsolidasi, dan yang terpenting, transaksi ini merupakan penataan ulang saham internal grup, bukan penjualan eksternal.
Jika transaksi ini selesai sesuai jadwal pada tanggal 31, laba rugi akhir dari pengecualian konsolidasi Philly Shipyard dan pelepasan saham akan tercermin dalam laporan keuangan Hanwha Systems setelahnya. Apakah valuasi yang meningkat tersebut akan berujung pada ekspansi bisnis terkait Angkatan Laut AS yang nyata dan perbaikan kinerja Philly Shipyard akan menjadi variabel kunci untuk mengukur nilai perusahaan di masa depan.