[BizHanKook] Dalam pengembangan obat baru, kegagalan adalah sesuatu yang mustahil dihindari. Masalahnya adalah biaya besar yang menyertai kegagalan tersebut. Setiap perusahaan harus membangun struktur keuangan yang mampu menanggung beban biaya luar biasa akibat kegagalan. Meskipun pemerintah memperluas pasokan dana kebijakan, banyak pihak menunjukkan bahwa sulit untuk mengisi kekosongan investasi jika tidak ada sistem keuangan yang mempertimbangkan periode pengembangan yang panjang dan ketidakpastian tinggi yang menjadi ciri khas industri bio.
Di industri ini, sejumlah alternatif telah diajukan, seperti 'pinjaman dengan sistem pengembalian sukses' (success-based loan) di mana pemerintah dan sektor swasta berbagi risiko pengembangan obat, dukungan keuangan yang berpusat pada nilai teknologi, investasi jangka panjang, dan aktivasi investasi ventura oleh perusahaan farmasi.
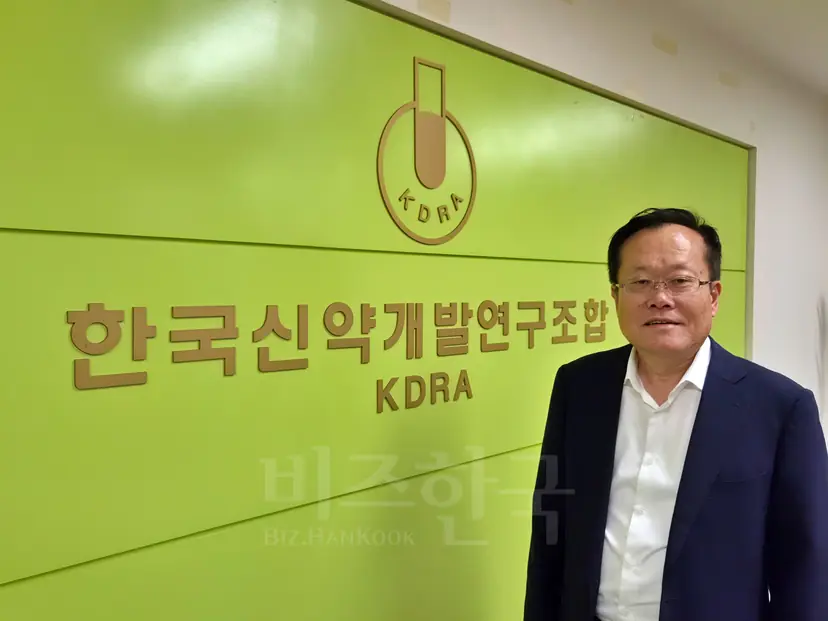
Jo Heon-je, Direktur Eksekutif Korea Drug Development Association, dalam wawancaranya dengan reporter menyatakan, "Pada akhirnya, ada dua jalur yaitu kebijakan dan swasta, dan masalahnya adalah bagaimana menyeimbangkan keduanya. Tidak cukup hanya pemerintah yang melakukannya, namun jika sepenuhnya diserahkan kepada pihak swasta, mereka akhirnya hanya akan mencari tempat yang menghasilkan uang," kritiknya.
Pengurangan biaya saat gagal, pengembalian saat sukses... Menyoroti pinjaman dengan sistem pengembalian sukses
Salah satu alternatif yang menarik perhatian di industri bio belakangan ini adalah pinjaman dengan sistem pengembalian sukses. Ini adalah metode di mana pemerintah meminjamkan dana untuk pengembangan obat baru, namun jika proyek gagal meskipun penelitian dan pengembangan telah dilakukan dengan sungguh-sungguh, sebagian dari pokok dan bunga akan dihapuskan. Sebaliknya, jika komersialisasi berhasil, pemerintah akan menarik kembali pokok dan bunga serta keuntungan tambahan untuk diinvestasikan kembali dalam penelitian selanjutnya.
Model ini berbeda dari keuangan tradisional karena pasokan dana difokuskan pada nilai teknis dari masing-masing proyek obat baru, bukan pada kondisi keuangan atau kekuatan jaminan perusahaan.
Direktur Jo menjelaskan, "Ini adalah model di mana dana dipinjamkan tanpa jaminan dengan mengevaluasi keunggulan proyek obat baru secara individu, bukan berdasarkan ukuran atau kekuatan jaminan perusahaan. Jika uji klinis gagal, pokok pinjaman dikurangi, dan jika sukses, sebagian dari pendapatan royalti teknologi dibayarkan kembali untuk diinvestasikan kembali."
Namun, untuk menerapkan sistem ini, diperlukan standar yang jelas untuk membedakan antara kegagalan yang jujur (akibat riset) dan manajemen yang buruk. Hal ini dikarenakan hasil uji klinis yang tidak memenuhi harapan dan penggunaan dana di luar tujuan tidak dapat diperlakukan sama.
Sistem penilaian profesional untuk memilih penerima dukungan dan dasar hukum untuk memberikan impunitas kepada pengelola dana publik juga perlu disiapkan. Cara penarikan dana juga akan bervariasi tergantung pada tahap mana yang ditetapkan sebagai titik kesuksesan: penyelesaian uji klinis fase 3, izin edar produk, ekspor teknologi, atau terjadinya penjualan aktual.
Struktur investasi sirkular di mana sebagian keuntungan dari proyek yang sukses dimasukkan kembali ke dalam dana juga perlu dipertimbangkan. Tujuannya bukan sekadar memberikan dana kepada perusahaan, tetapi memastikan bahwa hasil dari kesuksesan tersebut menjadi sumber daya untuk pengembangan obat baru berikutnya.
Muk Hyun-sang, CEO NewPass Bio (mantan Kepala Proyek Pengembangan Obat Baru Nasional), juga menyarankan, "Sistem di mana keuntungan dari kesuksesan dibagi secara rasional antara investor dan pelaksana harus ditegakkan. Kita harus mengamankan sumber daya mandiri melalui metode 'Rolling Fund' di mana sebagian dari keuntungan hasil kesuksesan secara wajib dikembalikan ke dalam dana," sarannya.
Anggaran R&D pemerintah meningkat tetapi beberapa proyek berkurang... Perlunya perbaikan metode dukungan
Banyak pihak menunjukkan bahwa metode dukungan keuangan kebijakan juga harus berubah. Daripada pemerintah menentukan topik penelitian melalui tender, pemerintah harus mencerminkan permintaan di lapangan pengembangan yang sebenarnya dan mempertimbangkan kemungkinan komersialisasi jangka panjang.
Perbedaan antar sektor juga terlihat dalam alokasi anggaran R&D pemerintah. Rencana anggaran R&D tahun 2027 yang diumumkan pemerintah pada September lalu sebesar 39,5 triliun won, meningkat 11,2% dibandingkan tahun sebelumnya. Anggaran bio tingkat lanjut di antara bidang teknologi strategis nasional juga meningkat 15,2% menjadi sekitar 2,2 triliun won.
Di sisi lain, anggaran R&D kesehatan dan medis Kementerian Kesehatan dan Kesejahteraan justru berkurang 45,6 miliar won, dari 939,9 miliar won tahun ini menjadi 894,3 miliar won tahun depan. Anggaran promosi industri kesehatan juga dipotong 90,6 miliar won, dari 294,1 miliar won menjadi 203,5 miliar won. Anggaran pengembangan teknologi bio-kesehatan Kementerian Perdagangan juga menyusut 18,3 miliar won, dari 297,4 miliar won menjadi 279,1 miliar won.
Terkait hal ini, CEO Muk dalam forum bersama 'Korea Next Engine: Bio Great Innovation' yang diadakan pada tanggal 5, menunjukkan bahwa sementara investasi R&D pemerintah terkonsentrasi pada penelitian dasar, platform, dan AI (kecerdasan buatan), kekosongan dana pada tahap uji klinis fase 2 dan 3 masih belum teratasi. Tujuannya adalah agar peningkatan investasi R&D pemerintah terhubung dengan pasokan dana yang sebenarnya dibutuhkan pada tahap pengembangan obat baru dan komersialisasi.
Direktur Jo juga mengatakan, "Karena negara secara sepihak menentukan topik penelitian dan menyebarkan anggaran terutama untuk unit bisnis berskala besar, banyak perusahaan kecil dan ventura mengeluh karena tidak ada proyek dukungan nasional yang sesuai dengan pipeline mereka yang menjanjikan."
Untuk memperbaiki hal ini, ia mengusulkan metode dua jalur (two-track) untuk memisahkan sistem dukungan R&D pemerintah.
Pertama adalah 'R&D yang memenuhi permintaan pasar', di mana pemerintah memberikan dukungan yang dikaitkan dengan investasi swasta agar pipeline obat baru yang menjanjikan yang sedang dikembangkan perusahaan tidak terhenti karena kekurangan dana. Kedua adalah 'R&D yang mendorong permintaan pasar masa depan', di mana pemerintah memberikan dukungan jangka panjang agar industri, akademisi, dan lembaga penelitian dapat bersama-sama mengembangkan teknologi dasar yang saat ini mungkin belum menjanjikan keuntungan, namun diperlukan di masa depan.
Direktur Jo menunjukkan, "Saat ini ada banyak proyek penelitian dasar dan sumber daya terkait pengembangan obat baru secara nasional, tetapi karena tidak ada partisipasi perusahaan, banyak yang tidak mengarah pada komersialisasi praktis dan berakhir menjadi 'penelitian demi penelitian'."
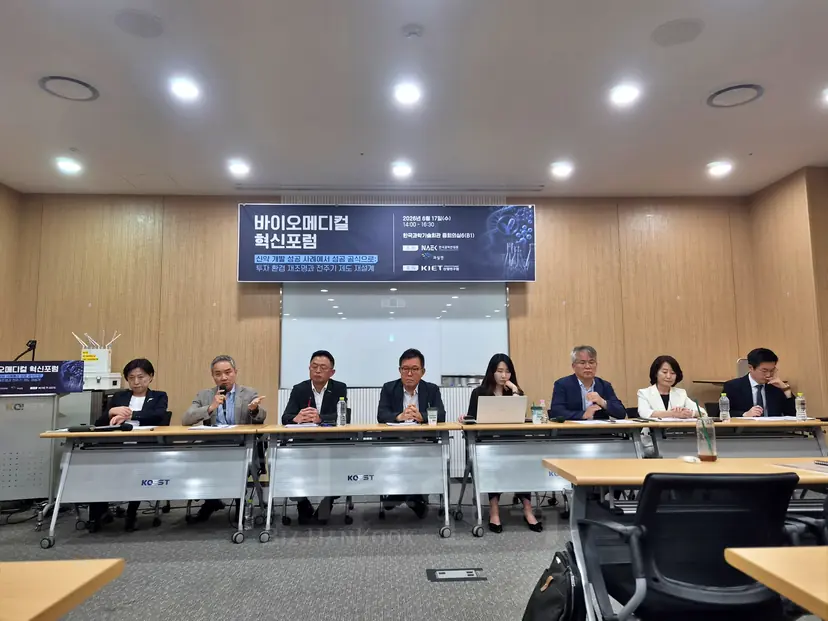
Rencana untuk memanfaatkan profesionalisme investasi swasta dalam keuangan kebijakan juga dibahas. Hwang Man-soon, CEO Korea Investment Partners, pada Bio-Medical Innovation Forum bulan Juni lalu, mengusulkan agar daripada pemerintah secara sepihak memilih tugas dukungan, lebih baik perusahaan dan investor terlebih dahulu mengusulkan struktur dana dan target pengembangan yang dibutuhkan, kemudian lembaga penilai profesional memverifikasi kelayakannya.
Namun, jika investasi swasta ditetapkan sebagai syarat wajib untuk dukungan, perusahaan bio tahap sangat awal yang sulit menarik dana swasta bisa terpinggirkan. Mengingat tingkat risiko dan kebutuhan dana pada tahap penemuan zat kandidat dan tahap akhir klinis berbeda, metode dukungan juga perlu dibedakan.
Dana 7-8 tahun untuk pengembangan obat 10 tahun lebih... Membutuhkan modal jangka panjang
Ketidakcocokan periode investasi juga merupakan tantangan yang harus diselesaikan. Masa berlaku dana VC (venture capital) umum biasanya sekitar 7-8 tahun, sedangkan pengembangan obat baru seringkali memakan waktu lebih dari 10 tahun. Ini berarti tenggat waktu penarikan investasi bisa datang sebelum waktu yang dibutuhkan untuk uji klinis dan izin edar produk.
Oleh karena itu, diusulkan agar masa berlaku dana khusus bio diperpanjang dan kinerja manajer investasi tidak hanya dinilai dari tingkat pengembalian jangka pendek, tetapi juga dari pengembangan teknologi jangka panjang dan hasil komersialisasi. Mengamankan modal jangka panjang yang dapat mempertahankan investasi lanjutan selama proses penelitian dan pengembangan juga penting.
Khususnya pada tahap yang membutuhkan biaya besar seperti uji klinis fase 2 dan 3, metode Project Financing (PF) di mana perusahaan farmasi yang memiliki kekuatan modal dan pengalaman pengembangan global bekerja sama dengan venture bio untuk mengembangkan obat baru muncul sebagai alternatif.
Direktur Jo menekankan, "Jika perusahaan farmasi memperkenalkan pipeline yang dikembangkan oleh venture domestik, mereka harus menanggung risiko dengan menginvestasikan puluhan miliar won mulai dari pra-klinis hingga uji klinis fase 1, 2, dan 3, serta pembangunan proses produksi massal. Pemerintah harus melakukan insentif pajak dan investasi pendamping (matching investment) secara proaktif dari sudut pandang mitra dan investor, bukan sekadar pendukung seperti di masa lalu."
Insentif untuk menarik partisipasi perusahaan farmasi besar juga diperlukan. Poin-poin seperti mengakui jumlah dana yang diinvestasikan perusahaan farmasi dalam ekuitas venture bio atau penelitian bersama sebagai hasil R&D perusahaan farmasi inovatif, serta memperluas insentif pajak untuk impor teknologi dan M&A (merger & akuisisi), sedang dipertimbangkan.
Direktur Jo berargumen, "Hampir tidak ada insentif pajak kecuali untuk biaya R&D yang dilakukan secara langsung di dalam laboratorium internal perusahaan," dan menegaskan bahwa dukungan pajak untuk impor teknologi, investasi bersama, dan M&A oleh perusahaan farmasi harus diperluas.
Seorang CEO perusahaan bio juga menyarankan, "Seluruh jumlah yang diinvestasikan perusahaan farmasi dalam venture bio atau akuisisi ekuitas melalui open innovation harus diakui sebagai biaya investasi R&D perusahaan. Perusahaan farmasi yang memiliki rekam jejak penelitian bersama venture dan M&A harus diberikan poin tambahan sebagai perusahaan farmasi inovatif serta keuntungan harga obat baru."
Perbaikan sistem pencatatan saham dan aktivasi M&A... Saluran penarikan investasi harus diperluas
Selain pasokan dana, mengaktifkan pasar untuk menarik kembali investasi juga penting. Karena struktur siklus yang sehat di mana VC menarik kembali investasi melalui berbagai cara selain IPO (penawaran umum perdana), seperti M&A, dan perusahaan bio dapat mengamankan dana pengembangan melalui ekspor teknologi, dll., baru dapat mengarah pada investasi baru.
Perbaikan sistem pencatatan saham khusus teknologi (tech-special listing) juga menjadi tugas. Muncul opini bahwa mengingat karakteristik perusahaan bio yang tidak terhindarkan dari kerugian R&D jangka panjang, regulasi terkait kerugian bisnis berkelanjutan sebelum pajak penghasilan harus ditata secara rasional, namun manajemen pasca-pencatatan untuk perlindungan investor harus tetap dijaga.
CEO Hwang Man-soon mengakui kontribusi pencatatan khusus teknologi bagi pertumbuhan industri bio domestik, namun berargumen bahwa masalah seperti kerugian jangka panjang dan penggalangan dana berulang yang menyebabkan dilusi ekuitas pendiri harus dilengkapi.
Direktur Jo menekankan perlunya mengaktifkan pasar penarikan investasi melalui M&A selain pencatatan saham.
"Kita sangat mendorong pendirian startup dan venture, namun pasar M&A sebagai jalur penarikan menengah bagi perusahaan besar atau farmasi menengah untuk mengakuisisi mereka justru diblokir oleh regulasi," kritiknya.
Ia melanjutkan, "Harus ada insentif pajak ketika perusahaan besar atau menengah mengakuisisi venture agar dana menganggur perusahaan besar dapat mengalir sebagai stimulus ke ekosistem venture."
Namun, perluasan M&A dan insentif pajak tidak boleh mengarah pada penyelamatan tanpa syarat bagi perusahaan yang tidak sehat. Sistem penilaian dan penarikan yang memungkinkan perusahaan dengan potensi teknis mendapatkan dana sekaligus memungkinkan perusahaan yang kurang layak bisnis untuk keluar dari pasar harus berjalan beriringan.
Lee Young-mi, Ketua Sub-komite Strategi Investasi Bio di Komite Inovasi Bio Nasional, menekankan bahwa di luar pengenalan sistem keuangan individu, diperlukan sistem dukungan yang menghubungkan seluruh proses pengembangan obat baru.
Ketua Lee mengatakan dalam Bio-Medical Innovation Forum, "Kita tidak boleh puas dengan hanya menciptakan satu sistem keuangan tunggal, baik itu pinjaman sukses atau megafund. Universitas yang melakukan penelitian dasar, biotech yang menemukan zat inovatif, perusahaan farmasi tradisional yang memiliki kekuatan modal dan kapasitas pengembangan tahap akhir, serta pemerintah harus menyatu ke dalam satu platform organik."
Ia menjelaskan, "Strategi inti yang dirancang oleh Komite Inovasi Bio Nasional adalah perancangan jalan tol," yang berarti sistem dukungan harus dihubungkan agar hasil penelitian awal tidak mati karena kekosongan dana mulai dari uji klinis hingga komersialisasi global.
Pada akhirnya, perombakan ekosistem keuangan bio tidak berhenti pada peningkatan skala dana kebijakan. Pinjaman sukses, investasi jangka panjang, keuangan berbasis penilaian teknologi, dukungan pajak, serta sistem pencatatan saham dan M&A harus bekerja secara organik. Membangun sistem keuangan di mana pemerintah dan swasta berbagi risiko dan terhubung dari penelitian dan pengembangan hingga komersialisasi dan penarikan investasi tetap menjadi tugas bagi pertumbuhan industri bio domestik yang berkelanjutan.